Стоимость заимствований для Франции продолжает расти. Доходность 10-летних облигаций недавно достигла 3,69 % — максимального уровня с 2011 года — на фоне государственного дефицита, геополитической напряженности и осторожной политики центральных банков. Этот сигнал внимательно отслеживается финансовыми рынками.
Геополитическая напряжённость, денежно-кредитная политика и бюджетные дефициты: причины роста французских ставок
В то время как государственный долг Франции в настоящее время превышает 3 400 млрд евро, рост процентных ставок вновь вызывает опасения относительно устойчивости государственных финансов. После многих лет практически бесплатных денег государству вновь приходится брать кредиты на гораздо менее выгодных условиях.
Ставка по 10-летним французским облигациям теперь находится выше максимальных значений за последние 14 лет, достигнув в прошлую пятницу отметки 3,69 %.
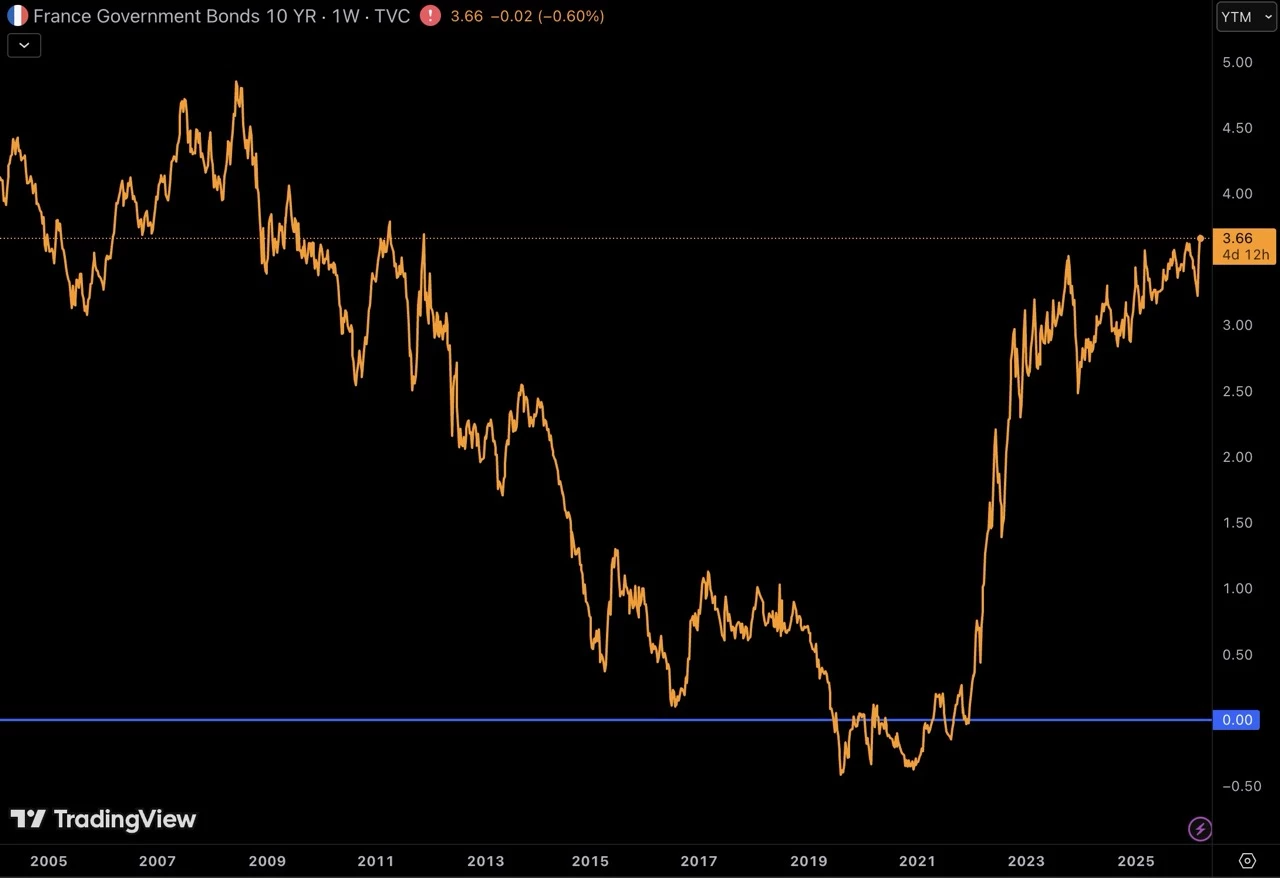
10-летняя ставка Франции с 2005 года
Период «волшебных денег», который до кризиса, вызванного пандемией COVID-19, характеризовался ставками, близкими к нулю или даже отрицательными, теперь остался в прошлом. В период с 2019 по 2021 год 10-летняя ставка Франции действительно колебалась около 0 % на фоне крайне мягкой денежно-кредитной политики Европейского центрального банка (ЕЦБ), в частности, благодаря его масштабным скупкам активов.
С 2021 года тенденция изменилась на противоположную, а в 2022 году темпы роста значительно ускорились. Этот рост объясняется несколькими факторами:
- Возвращение инфляции после восстановления экономики в период после пандемии;
- Энергетический шок вследствие вторжения в Украину;
- ужесточение денежно-кредитной политики ЕЦБ в попытке сдержать рост цен.
Помимо этих кризисов, инвесторов беспокоит также растущее недоверие к динамике французского бюджета. Франция не имела сбалансированного бюджета с 1974 года, и в отсутствие перспектив оздоровления ситуации опасения относительно дальнейшего ухудшения ситуации в ближайшие годы отпугивают инвесторов.
Рейтинговые агентства уже выразили свою озабоченность: например, агентство Fitch в сентябре 2025 года понизило суверенный рейтинг Франции до A+, что соответствует 5-му уровню его шкалы, тогда как в 2011 году страна еще имела максимальный рейтинг AAA.
Наконец, нынешние геополитические напряжения на Ближнем Востоке также могут способствовать недавнему росту ставок. Война способствует росту цен на нефть: цена на нефть марки Brent вновь превысила отметку в 100 долларов, что вновь усиливает риск импортной инфляции в Европе.
В связи с этим рынки ожидают меньшего числа снижений ставок со стороны ЕЦБ или даже более осторожной денежно-кредитной политики, что способствует росту ставок по долгосрочным французским облигациям.
Как защититься от потенциального дефолта по французскому долгу?
Спираль неконтролируемого долга проста для понимания: если инвесторы утратят доверие к способности Франции погасить долг, они будут требовать всё более высоких ставок. Государство, оказавшись в безвыходном положении, не сможет больше финансировать ни свой дефицит, ни государственные услуги, вплоть до того, что будет вынуждено провести резкую корректировку своих финансов.
Этот сценарий крайне экстремален, но далеко не беспрецедентен, о чем свидетельствуют примеры Аргентины, которая за 200 лет дефолтировала по своим долгам 9 раз, Германии, которая дважды объявляла дефолт после окончания двух мировых войн, что, в частности, способствовало гиперинфляции марки в 1920-х годах, или Греции с её частичным дефолтом 2012 года.
В этом контексте биткойн предстает в качестве альтернативы. На индивидуальном уровне владение биткойнами может позволить защититься от возможной девальвации валюты, вызванной политикой, подвергающей валюту риску, а также от возможных конфискаций активов населения, как это сделал Рузвельт в 1933 году с помощью Указа № 6102, который запрещал владение физическим золотом.
Для государства использование биткоина в качестве стратегического резерва, по аналогии с золотом, позволило бы диверсифицировать резервы и извлечь выгоду из потенциального долгосрочного роста этой валюты. Если долг выйдет из-под контроля, биткоин мог бы сыграть роль «безопасной гавани» как для граждан, так и для государств.