フランスの借入コストは上昇を続けている。公的赤字、地政学的緊張、中央銀行の慎重な姿勢といった状況の中、10年物金利は最近3.69%に達し、2011年以来の高水準を記録した。この動きは金融市場から注視されている。
地政学的緊張、金融政策、財政赤字:フランス金利上昇の要因
フランスの公的債務が3兆4000億ユーロを超えた今、金利の上昇は財政の持続可能性に対する懸念を再燃させている。長年にわたり実質的に無利子で資金を調達してきた後、政府は再び、はるかに不利な条件で借入を行わざるを得なくなっている。
フランスの10年物国債利回りは、先週金曜日に3.69%に達した後、現在では過去14年間の最高水準を上回る水準で推移している。
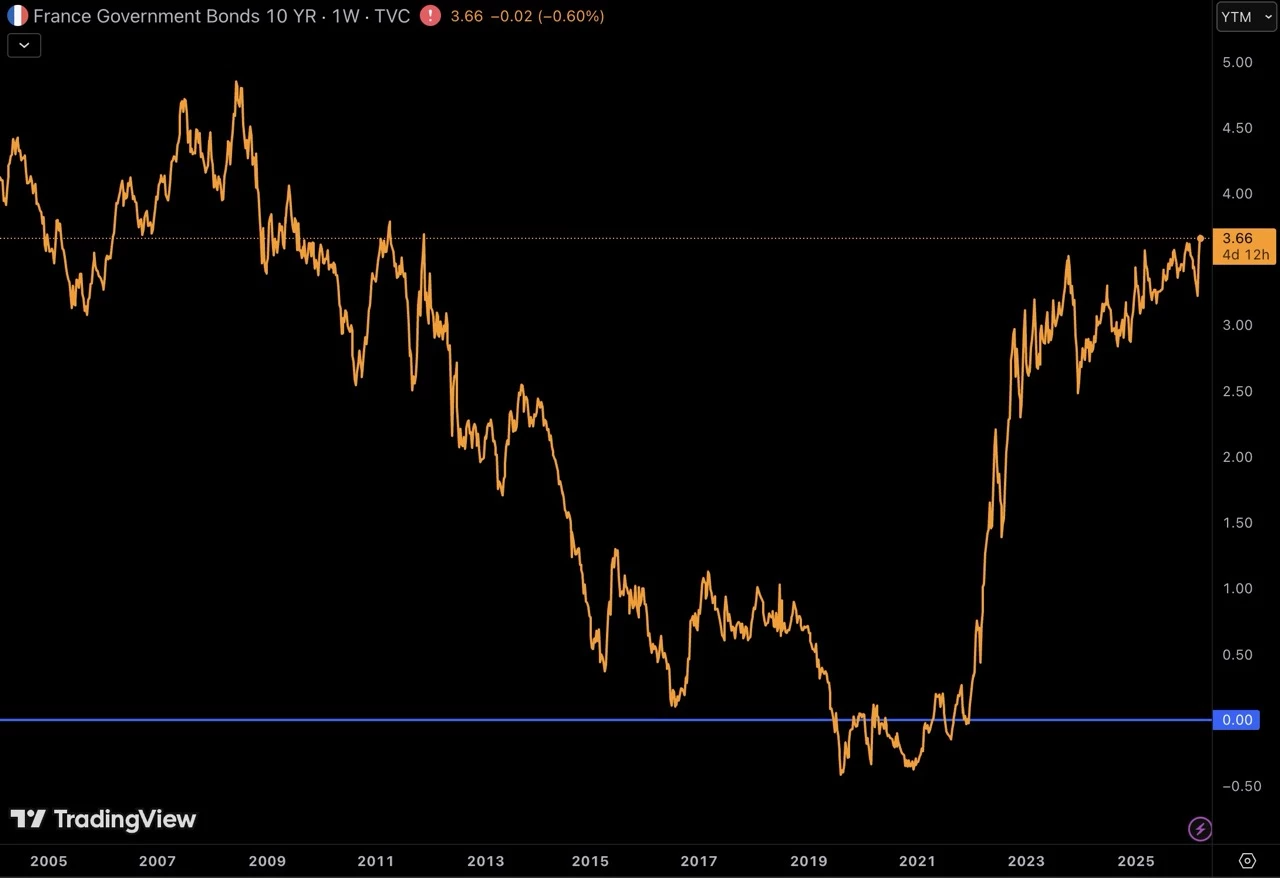
2005年以降のフランスの10年物国債利回り
コロナ禍以前、金利がゼロ近辺あるいはマイナス水準にあった「魔法のお金」の時代は、今や過去のものとなった。2019年から2021年にかけて、欧州中央銀行(ECB)が、特に大規模な資産購入を通じて極めて緩和的な金融政策を講じていたことを背景に、フランスの10年物国債利回りは0%前後で推移していた。
2021年以降、この傾向は反転し、2022年にはそのペースが著しく加速した。この上昇には、いくつかの要因が挙げられる:
- コロナ禍後の景気回復に伴うインフレの再燃;
- ウクライナ侵攻に端を発するエネルギーショック;
- 物価上昇を抑制しようとするECBの金融引き締め。
こうした危機に加え、フランスの財政軌道に対する不信感の高まりも、投資家の懸念材料となっている。フランスは1974年以来、均衡予算を達成しておらず、財政再建の見通しが立たない中、今後数年間で事態がさらに悪化するのではないかという懸念が、投資家の意欲を削いでいる。
格付け機関もすでに懸念を表明しており、例えばフィッチは2025年9月、フランスのソブリン格付けをA+(同社の格付けスケールで5番目のランク)に引き下げた。2011年にはまだ最高格付けのAAAを維持していたにもかかわらずである。
最後に、中東における現在の地政学的緊張も、この最近の金利上昇の一因となっている可能性がある。戦争により原油価格の上昇が加速し、ブレント原油は再び100ドルを上回ったことで、欧州へのインフレ波及リスクが再燃している。
そのため、市場はECBによる利下げの幅が縮小する、あるいはより慎重な金融政策が採られるとの見方を強めており、これがフランスの長期金利の上昇を後押ししている。
フランスの債務不履行の可能性から身を守るには?
制御不能な債務の悪循環は理解しやすい。投資家がフランスの債務返済能力への信頼を失えば、彼らはますます高い金利を要求するようになるだろう。板挟みとなった政府は、財政赤字や公共サービスの財源を確保できなくなり、最終的には財政の急激な再建を余儀なくされることになるだろう。
このシナリオは極端ではあるが、前例がないわけではない。例えば、200年の間に9回も債務不履行に陥ったアルゼンチン、 また、2度の世界大戦終結後に2度の債務不履行を経験し、特に1920年代のマルク高インフレの一因となったドイツや、2012年に部分的な債務不履行に陥ったギリシャも同様だ。
こうした状況において、ビットコインは代替手段として浮上している。個人レベルでは、ビットコインを保有することで、通貨を犠牲にする政策に起因する潜在的な通貨切り下げから身を守るだけでなく、1933年にルーズベルトが物理的な金の保有を禁止した大統領令第6102号のように、国民の資産が差し押さえられる可能性からも身を守ることができる。
国家にとって、金と同様にビットコインを戦略的準備資産として活用することは、準備資産の分散化を図るとともに、この通貨が持つ長期的な成長の可能性を享受することにつながる。債務が暴走した場合、ビットコインは市民にとっても国家にとっても、安全な避難先としての役割を果たす可能性がある。