Разходите по заемите на Франция продължават да се покачват. 10-годишният лихвен процент наскоро достигна 3,69 % – най-високото ниво от 2011 г. насам – на фона на публичните дефицити, геополитическите напрежения и предпазливостта на централните банки. Това е сигнал, който се следи отблизо от финансовите пазари.
Геополитически напрежения, парична политика и бюджетни дефицити: причините за покачването на френските лихвени проценти
Докато френският публичен дълг вече надхвърля 3 400 милиарда евро, покачването на лихвените проценти подновява опасенията относно устойчивостта на публичните финанси. След години на почти безплатен достъп до пари, държавата отново трябва да тегли заеми при значително по-неблагоприятни условия.
10-годишната лихва във Франция вече се движи над най-високите си нива от последните 14 години, след като миналия петък достигна 3,69 %.
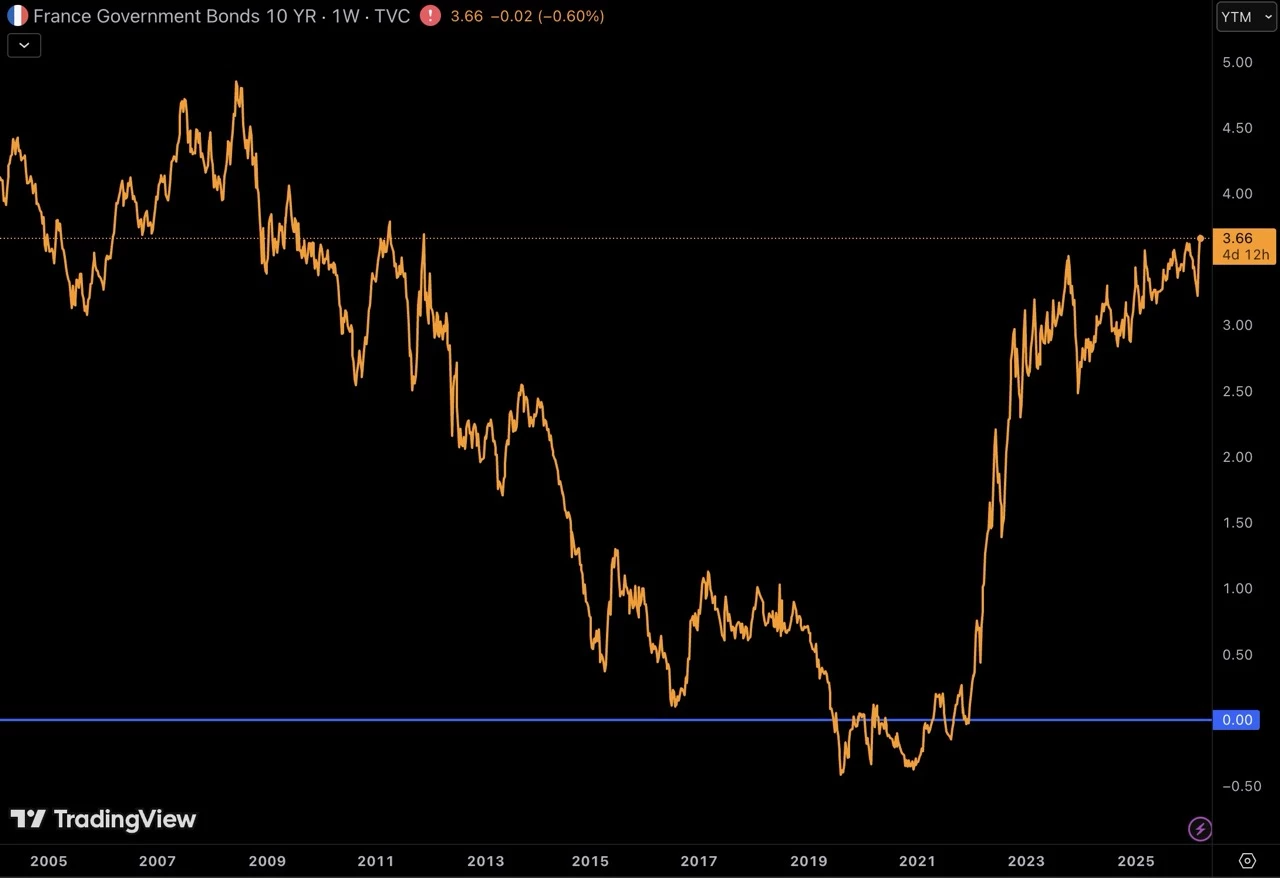
Френска 10-годишна лихва от 2005 г. насам
Периодът на „магическите пари“, белязан преди кризата с Covid от лихвени проценти, близки до нула или дори отрицателни, вече е в миналото. Между 2019 и 2021 г. 10-годишната лихва във Франция се колебаеше около 0 % на фона на изключително експанзивна парична политика на Европейската централна банка (ЕЦБ), по-специално чрез значителните ѝ покупки на активи.
От 2021 г. насам тенденцията се обърна, след което се ускори значително през 2022 г. Това покачване се дължи на няколко фактора:
- Възстановяването на инфлацията след възстановяването след Covid;
- Енергийният шок вследствие на нахлуването в Украйна;
- Затягането на паричната политика на ЕЦБ в опит да се ограничи ръстът на цените.
Освен тези кризи, инвеститорите са загрижени и от нарастващото недоверие към бюджетната траектория на Франция. Франция не е отчитала балансиран бюджет от 1974 г. насам, а при липса на перспективи за възстановяване страхът от „бягство напред“ през следващите години обезкуражава инвеститорите.
Рейтинговите агенции вече изразиха своите опасения, като например „Фитч“, която през септември 2025 г. понижи суверенния рейтинг на Франция до „A+“ – което е 5-тото ниво по нейната скала, докато през 2011 г. страната все още се ползваше с максималния рейтинг „AAA“.
Накрая, настоящите геополитически напрежения в Близкия изток също могат да допринесат за този неотдавнашен скок на лихвените проценти. Войната подхранва покачването на цените на петрола, като цената на сорта „Брент“ отново премина над 100 долара, което подновява риска от внос на инфлация в Европа.
Пазарите очакват по-малко намаления на лихвените проценти от страна на ЕЦБ, а дори и по-предпазлива парична политика, което подкрепя покачването на дългосрочните френски лихвени проценти.
Как да се предпазим от евентуален фалит на френския дълг?
Спиралата на неконтролирания дълг е лесна за разбиране: ако инвеститорите загубят доверие в способността на Франция да изплаща дълговете си, те ще изискват все по-високи лихвени проценти. Държавата, поставена в затруднено положение, вече няма да може да финансира нито дефицитите си, нито обществените си услуги, докато не се наложи да наложи драстична корекция на финансите си.
Този сценарий е екстремен, но далеч не е безпрецедентен, както показва примерът с Аржентина, която е обявила фалит по дълга си 9 пъти за 200 години, Германия, която е претърпяла 2 фалита след края на двете световни войни, което допринесе особено за хиперинфлацията на марката през 1920-те години, или Гърция с частичния си фалит от 2012 г.
В този контекст биткойнът се явява като алтернатива. На индивидуално ниво притежаването на биткойн може да позволи защита срещу евентуална валутна девалвация, произтичаща от политики, които жертват валутата, но също и срещу евентуални конфискации на активите на населението, както направи Рузвелт през 1933 г. с Изпълнителна заповед 6102, която забраняваше притежаването на физическо злато.
За държавата използването на Bitcoin като стратегически резерв, подобно на златото, би позволило да се диверсифицират резервите и да се възползва от потенциалния дългосрочен растеж на тази валута. Ако дългът излезе извън контрол, Bitcoin би могъл да играе ролята на „безопасно убежище“ както за гражданите, така и за нациите.