Náklady Francie na půjčky nadále stoupají. Desetiletá sazba nedávno dosáhla 3,69 %, což je nejvyšší úroveň od roku 2011, a to v kontextu charakterizovaném veřejnými schodky, geopolitickým napětím a opatrností centrálních bank. Tento signál finanční trhy pozorně sledují.
Geopolitické napětí, měnová politika a rozpočtové schodky: příčiny růstu francouzských úrokových sazeb
Zatímco francouzský veřejný dluh nyní přesahuje 3 400 miliard eur, růst úrokových sazeb opět vyvolává obavy ohledně udržitelnosti veřejných financí. Po letech téměř bezplatného financování si stát musí opět půjčovat za mnohem méně příznivých podmínek.
Francouzská 10letá sazba se nyní pohybuje nad svými maximy za posledních 14 let, poté co minulý pátek dosáhla 3,69 %.
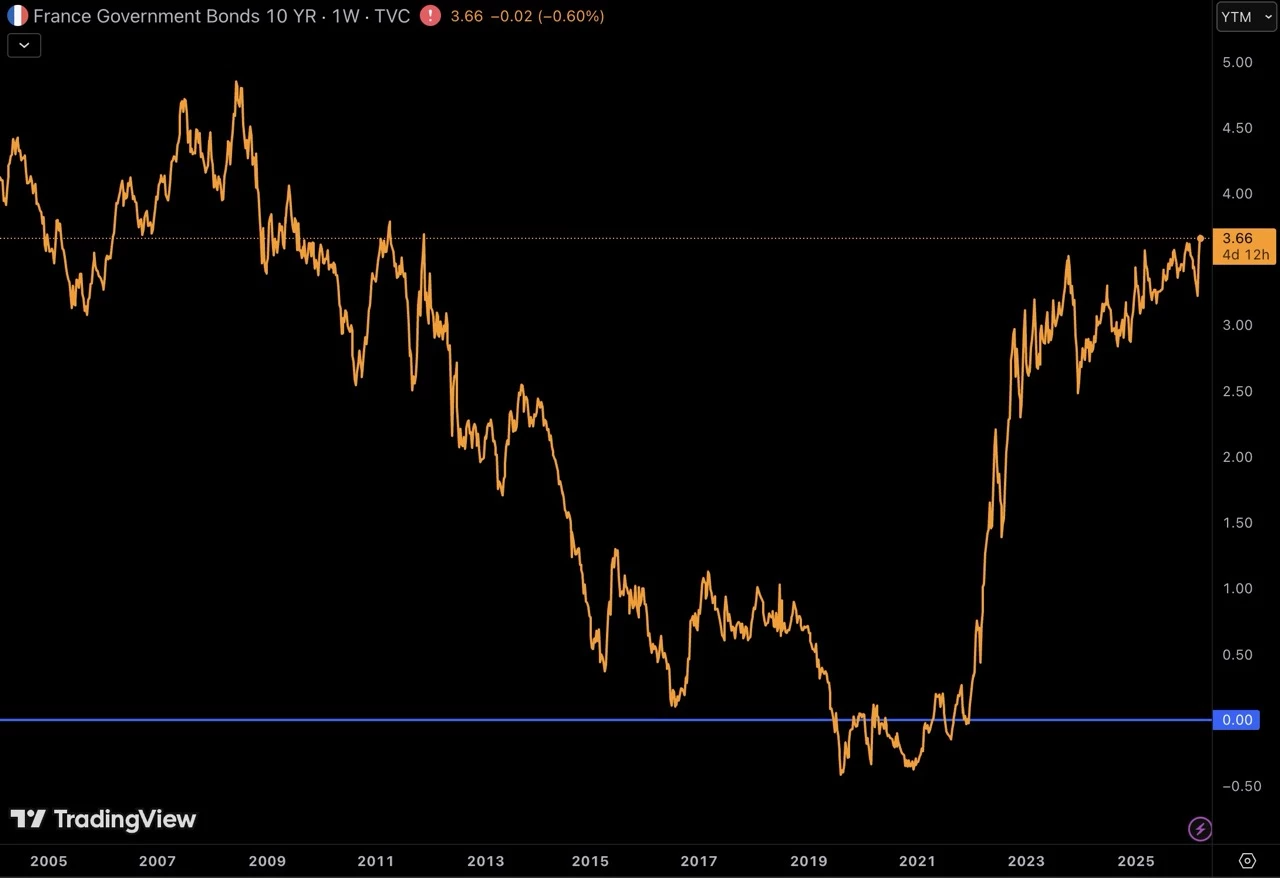
Francouzský 10letý výnos od roku 2005
Období „kouzelného peněz“, které se před krizí způsobenou pandemií covidu vyznačovalo sazbami blížícími se nule či dokonce zápornými, již patří minulosti. Mezi lety 2019 a 2021 se francouzská 10letá sazba skutečně pohybovala kolem 0 % v kontextu extrémně uvolněné měnové politiky Evropské centrální banky (ECB), zejména díky jejím rozsáhlým nákupům aktiv.
Od roku 2021 se tento trend obrátil a v roce 2022 se výrazně zrychlil. Tento nárůst lze vysvětlit několika faktory:
- Návrat inflace po oživení ekonomiky po pandemii covidu;
- Energetický šok v důsledku invaze na Ukrajinu;
- Zpřísnění měnové politiky ze strany ECB ve snaze omezit růst cen.
Kromě těchto krizí znepokojuje investory také rostoucí nedůvěra ve francouzský rozpočtový vývoj. Francie nezaznamenala vyrovnaný rozpočet od roku 1974 a vzhledem k tomu, že neexistují vyhlídky na oživení, odrazuje investory obava z dalšího zhoršování situace v příštích letech.
Ratingové agentury již vyjádřily své obavy, například agentura Fitch, která v září 2025 snížila rating Francie na A+, což je 5. stupeň její stupnice, zatímco v roce 2011 ještě země disponovala nejvyšším ratingem AAA.
Konečně i současné geopolitické napětí na Blízkém východě může přispívat k tomuto nedávnému nárůstu úrokových sazeb. Válka přispívá k růstu cen ropy, přičemž cena ropy Brent opět překročila hranici 100 dolarů, což oživuje riziko importované inflace do Evropy.
Trhy proto očekávají méně snížení úrokových sazeb ze strany ECB, případně dokonce opatrnější měnovou politiku, což podporuje růst francouzských dlouhodobých úrokových sazeb.
Jak se chránit před potenciálním nesplácením francouzského dluhu?
Spirála nekontrolovatelného zadlužení je snadno pochopitelná: pokud investoři ztratí důvěru ve schopnost Francie splácet dluh, budou požadovat stále vyšší úrokové sazby. Stát, který se ocitne v kleštích, by již nedokázal financovat své deficity ani veřejné služby, až by byl nucen provést drastické úsporné opatření.
Tento scénář je sice extrémní, ale zdaleka není ojedinělý, jak dokládají příklady Argentiny, která za posledních 200 let devětkrát nesplnila své dluhové závazky, Německo, které po skončení obou světových válek dvakrát nesplnilo své dluhové závazky, což mimo jiné přispělo k hyperinflaci marky ve 20. letech, či Řecko s částečným nesplněním závazků v roce 2012.
V této souvislosti se bitcoin jeví jako alternativa. Na individuální úrovni může držení bitcoinu poskytnout ochranu před případnou devalvací měny vyplývající z politik, které obětují měnu, ale také před případným zabavením majetku obyvatelstva, jak to učinil Roosevelt v roce 1933 prostřednictvím Executive Order 6102, který zakazoval držení fyzického zlata.
Pro stát by využití bitcoinu jako strategické rezervy, podobně jako zlata, umožnilo diverzifikovat rezervy a těžit z potenciálního dlouhodobého růstu této měny. Pokud by se dluh vymkl kontrole, mohl by bitcoin hrát roli bezpečného útočiště, a to jak pro občany, tak pro státy.