Bepaalde financiële indicatoren worden van oudsher in verband gebracht met de ontwikkelingen van Bitcoin, zoals bijvoorbeeld de beschikbare wereldwijde geldhoeveelheid (M2). Maar waarom leidt de aanzienlijke stijging die momenteel wordt geregistreerd dan niet automatisch tot een stijging van de BTC?
Wereldwijde geldhoeveelheid (M2) en Bitcoin: een bevestigde decorrelatie?
De realiteit van de cryptomarkt verandert, en daarmee ook de meetinstrumenten die van oudsher worden gebruikt voor de analyse ervan om een stand van zaken en/of solide prognoses te kunnen opstellen. Kijk bijvoorbeeld maar eens hoe de prestaties van Ether sinds vorig jaar grotendeels zijn losgekoppeld van die van Bitcoin, waardoor het niet langer mogelijk is om de vertraagde stijgingen van ETH te voorspellen.
Deze situatie heeft ook gevolgen voor andere, doorgaans vrij betrouwbare indicatoren, zoals bijvoorbeeld de curve van de beschikbare mondiale geldhoeveelheid, ook wel M2 genoemd. Deze maatstaf maakt het mogelijk om de liquiditeit in omloop binnen het financiële systeem in te schatten, evenals de tot nu toe vrij directe invloed daarvan op de koers van BTC.
Hoe groter de beschikbare mondiale liquiditeit, hoe sneller de investeringen in risicovolle activa zoals cryptovaluta’s namelijk toenemen. Toch vertoont de curve van deze geldhoeveelheid een aanzienlijke stijging, terwijl de BTC momenteel onder het niveau van 85.000 dollar naar de afgrond stort.
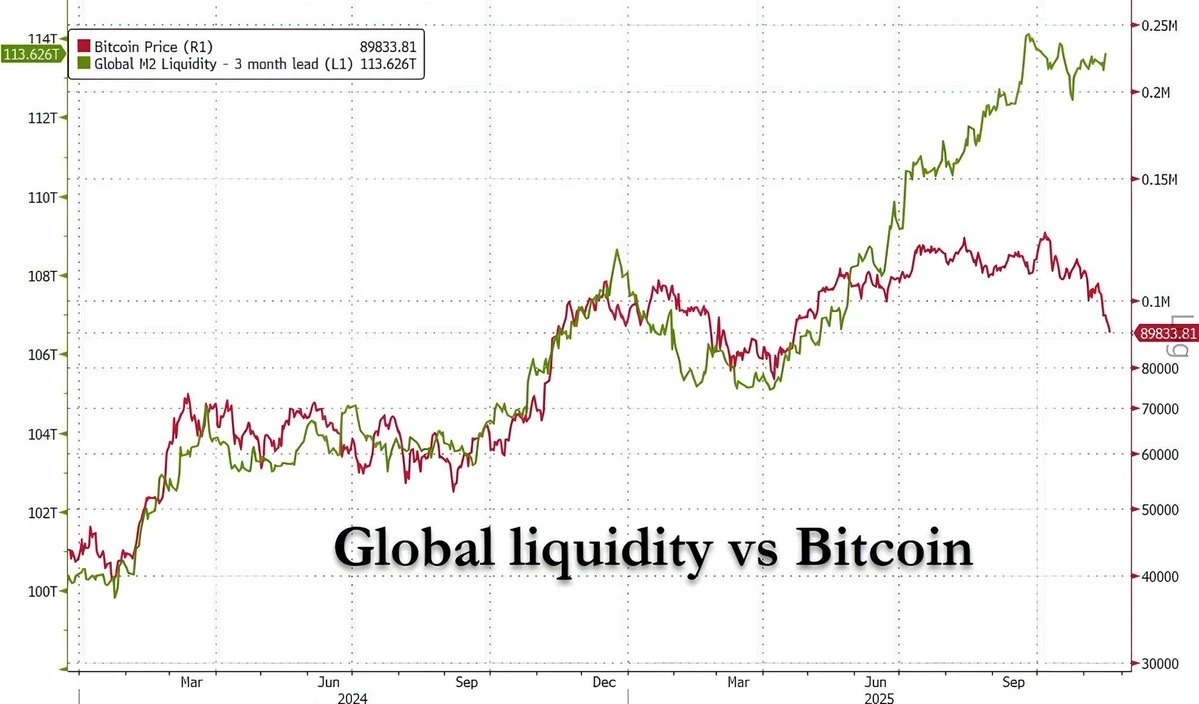
Aanzienlijke decorrelatie tussen de wereldwijde geldhoeveelheid en de koers van Bitcoin
Een constatering van het analysebureau Finneko, in een publicatie op het X-netwerk waarin wordt geprobeerd deze discrepantie te verklaren, die „de indruk van een anomalie kan wekken”. Toch zou dit volkomen logisch zijn „zodra we kijken naar waaruit deze ‘wereldwijde liquiditeit’ werkelijk bestaat, en vooral, waar de stijging vandaan komt”.
Daar speelt het allemaal: de Global M2 stijgt, maar de liquiditeit die van nut is voor de markten (die van de Verenigde Staten en Europa, die risicovolle activa, krediet, ETF’s en hedgefondsen van geld voorziet) verbetert niet echt.
Finneko
Een liquiditeitsval ‘made in China’
Volgens de analisten van Finneko speelt de huidige situatie zich af in China. Een zeer groot deel van de versnelling in de wereldwijde liquiditeit is namelijk het gevolg van de poging van de Chinese regering om haar financiële stelsel te stabiliseren, dat te kampen heeft met „de vastgoedcrisis, de schulden van lokale overheden en een economie die onder deflatoire druk staat“.
Het openzetten van de Chinese monetaire kraan leidt onvermijdelijk tot een stijging van de Global M2-indicator, want „China vertegenwoordigt op zichzelf bijna 30% van de wereldwijde liquiditeit”. Het probleem? Dit ogenschijnlijk overvloedige kapitaal sijpelt niet door naar de reële economie en al helemaal niet naar de wereldwijde markt voor risicovolle activa.
Het geld blijft in het bankcircuit, wordt gebruikt om schulden te herfinancieren, kapitaal aan te vullen en gaten te dichten. Kortom, we bevinden ons in een soort liquiditeitsval met een veel minder positieve dynamiek.
Finneko
Een situatie die nog wordt versterkt door het restrictieve monetaire beleid dat in de Verenigde Staten wordt gevoerd. Dit geldt des te meer omdat Bitcoin historisch gezien veel sterker gecorreleerd is met de realiteit van de Amerikaanse markt — particuliere en institutionele beleggers, ETF’s en dollarstroom — dan met Chinese beslissingen op dit gebied.