Някои финансови показатели исторически са свързани с динамиката на биткойна, като например световната парична маса (M2). Но тогава защо значителното ѝ нарастване, регистрирано в момента, не води до автоматично повишение на цената на BTC?
Световна парична маса (M2) и Биткойн: потвърдена ли е декорелацията?
Реалността на пазара на криптовалути се променя, а с нея и инструментите за измерване, които исторически са се използвали за неговия анализ с цел изготвяне на актуална картина и/или надеждни прогнози. Достатъчно е например да се види как резултатите на Ether се разкорелираха значително от тези на Bitcoin от миналата година насам, до такава степен, че вече не позволяват да се предвидят закъснелите повишения на ETH.
Тази ситуация засяга и други показатели, които обикновено са доста надеждни, като например кривата на наличната световна парична маса, наричана още М2. Това е единица за измерване, която позволява да се оцени ликвидността в обращение във финансовата система и нейното досега доста пряко влияние върху курса на BTC.
Всъщност, колкото по-голяма е наличната световна ликвидност, толкова по-бързо нарастват инвестициите в рискови активи като криптовалутите. Въпреки това кривата на тази парична маса отбелязва значителен ръст, докато BTC в момента се срива към дъното под нивото от 85 000 долара.
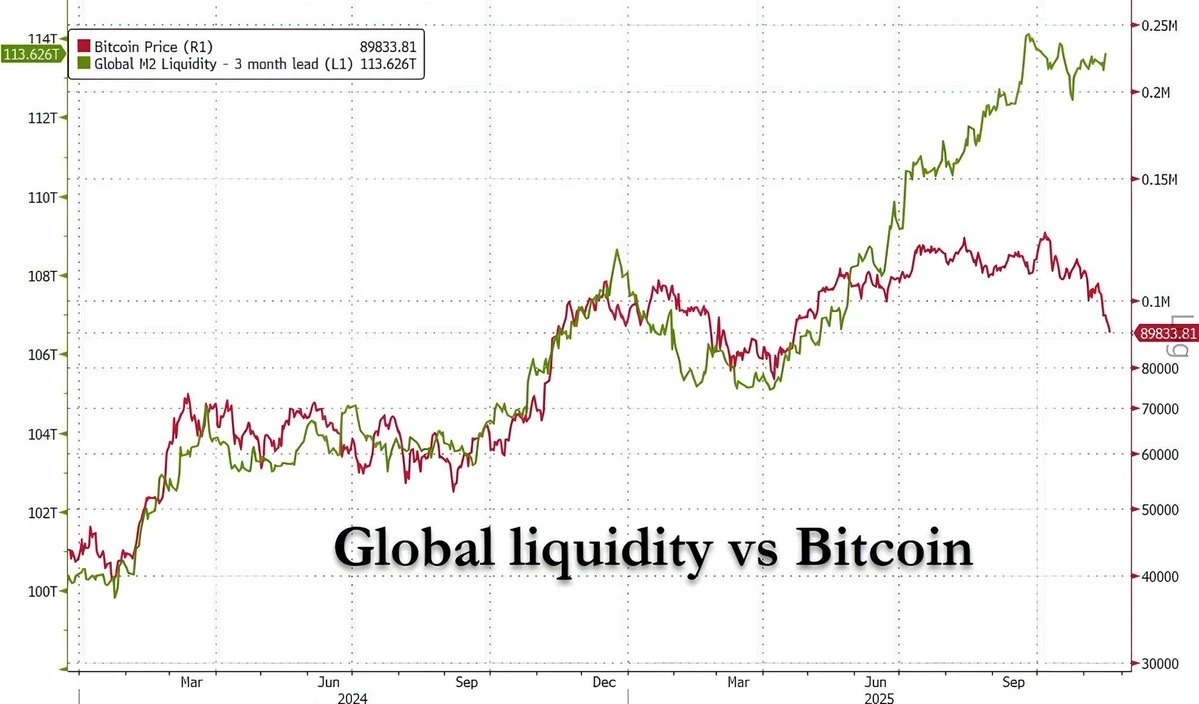
Значителна декоррелация между световната парична маса и курса на Bitcoin
Това е констатация на аналитичната организация Finneko, направена в публикация в мрежата X, която се опитва да обясни това несъответствие, което може да „създаде впечатление за аномалия“. Всъщност обаче това би било напълно логично, „когато погледнем какво всъщност съставлява тази „глобална ликвидност“ и, най-вече, откъде идва ръстът“.
Именно тук се решава всичко: глобалният М2 нараства, но ликвидността, полезна за пазарите (тази в САЩ и Европа, която захранва рисковите активи, кредитите, ETF-ите и хедж фондовете), всъщност не се подобрява.
Finneko
Ликвиден капан „made in China“
Според анализаторите от Finneko настоящата ситуация се определя от Китай. Всъщност много голяма част от ускорението, регистрирано в световната ликвидност, се дължи на опитите на китайското правителство да стабилизира финансовата си система, която е засегната от „кризата в сектора на недвижимите имоти, дълговете на местните власти и икономика под дефлационен натиск“.
Това отваряне на китайските парични шлюзове неизбежно води до повишение на индикатора Global M2, тъй като „Китай сам по себе си представлява близо 30% от световната ликвидност“. Проблемът? Тези на пръв поглед изобилни капитали не се разпространяват в реалната икономика, а още по-малко на световния пазар на рискови активи.
Парите остават в банковия кръг, използват се за обслужване на дълг, за рекапитализация и за запълване на дупки. Накратко, намираме се в нещо като „капан на ликвидността“ с много по-малко положителна динамика.
Finneko
Ситуация, която се засилва от рестриктивната парична политика, въведена в САЩ. Още повече, че биткойнът исторически е много по-силно свързан с реалностите на американския пазар — частни и институционални инвеститори, ETF и потоци в долари — отколкото с китайските решения в тази област.