Niektóre wskaźniki finansowe są historycznie powiązane z zmianami kursu Bitcoina, na przykład globalna podaż pieniądza (M2). Dlaczego więc odnotowany obecnie znaczny wzrost tej podażi nie powoduje automatycznego wzrostu kursu BTC?
Światowa masa pieniężna (M2) a Bitcoin: potwierdzona dekorelacja?
Rzeczywistość rynku kryptowalut ulega zmianom, a wraz z nią zmieniają się narzędzia pomiarowe, które historycznie stosowano do jego analizy w celu sporządzenia rzetelnego obrazu sytuacji i/lub solidnych prognoz. Wystarczy na przykład przyjrzeć się, jak od zeszłego roku wyniki Etheru w znacznym stopniu odbiegały od wyników Bitcoina, do tego stopnia, że nie pozwala to już przewidywać opóźnionych wzrostów ETH.
Sytuacja ta dotyczy również innych wskaźników, które zazwyczaj są dość wiarygodne, takich jak na przykład krzywa światowej podaży pieniądza, zwana również M2. Jest to jednostka miary pozwalająca oszacować płynność w obiegu w systemie finansowym oraz jej dotychczas dość bezpośredni wpływ na kurs BTC.
W rzeczywistości im większa jest dostępna płynność na świecie, tym szybciej rosną inwestycje w aktywa ryzykowne, takie jak kryptowaluty. Jednak krzywa tej podaży pieniądza odnotowuje znaczny wzrost, podczas gdy kurs BTC obecnie gwałtownie spada poniżej poziomu 85 000 dolarów.
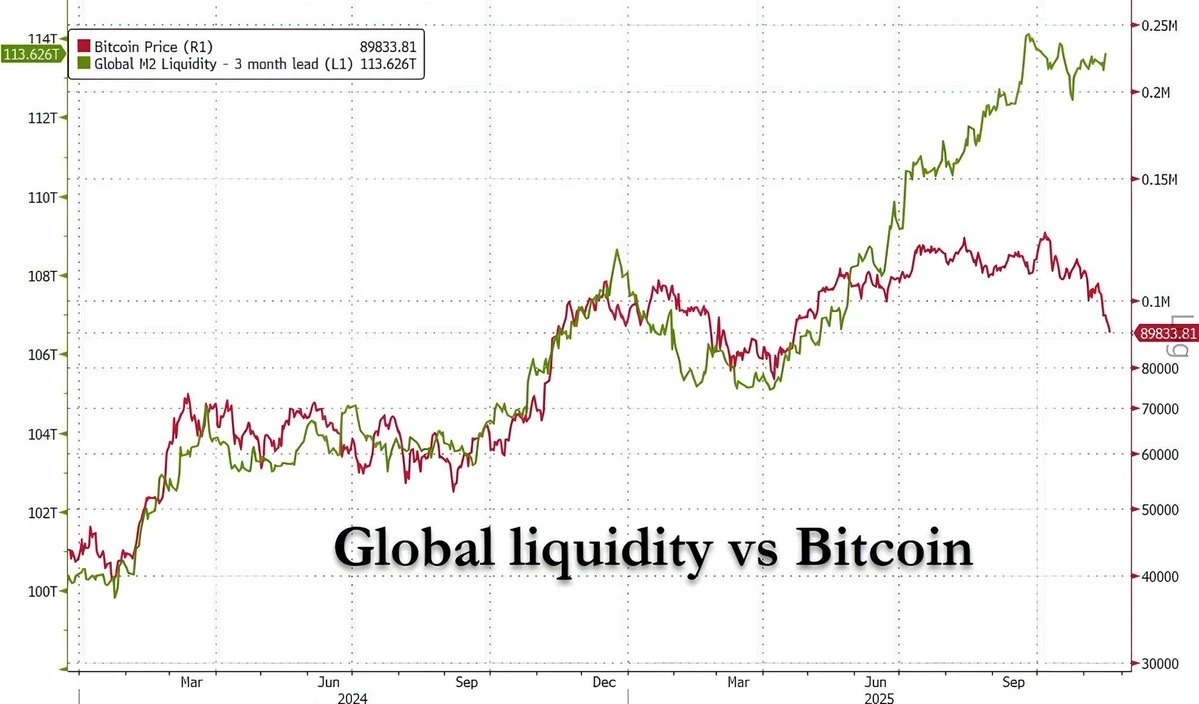
Znaczna dekorelacja między światową masą pieniężną a kursem bitcoina
Stwierdzenie to pochodzi z analizy przeprowadzonej przez firmę analityczną Finneko w publikacji opublikowanej w sieci X, która próbuje wyjaśnić tę rozbieżność, mogąca „sprawiać wrażenie anomalii”. Jednak jest to całkowicie logiczne, „gdy tylko przyjrzymy się, z czego faktycznie składa się ta »globalna płynność«, a przede wszystkim, skąd bierze się ten wzrost”.
To właśnie tutaj wszystko się rozstrzyga: globalny wskaźnik M2 rośnie, ale płynność przydatna dla rynków (ta w Stanach Zjednoczonych i Europie, która zasila aktywa ryzykowne, kredyty, fundusze ETF i fundusze hedgingowe) tak naprawdę się nie poprawia.
Finneko
Pułapka płynności „made in China”
Według analityków z Finneko obecna sytuacja rozstrzyga się po stronie Chin. W rzeczywistości bardzo znaczna część przyspieszenia odnotowanego w globalnej płynności wynika z prób chińskiego rządu mających na celu ustabilizowanie systemu finansowego, nękanego przez „kryzys na rynku nieruchomości, zadłużenie samorządów lokalnych oraz gospodarkę pod presją deflacyjną”.
To otwarcie chińskich zaworów monetarnych nieuchronnie powoduje wzrost wskaźnika Global M2, ponieważ „same Chiny stanowią blisko 30% światowej płynności”. W czym problem? Te pozornie obfite kapitały nie przedostają się do realnej gospodarki, a tym bardziej na światowy rynek aktywów ryzykownych.
Pieniądze pozostają w obiegu bankowym, służą do refinansowania długu, dokapitalizowania i łatanie dziur. Krótko mówiąc, znajdujemy się w pewnego rodzaju pułapce płynności o znacznie mniej pozytywnej dynamice.
Finneko
Sytuację tę pogłębia restrykcyjna polityka pieniężna wprowadzona w Stanach Zjednoczonych. Tym bardziej, że Bitcoin jest historycznie znacznie silniej skorelowany z realiami rynku amerykańskiego — inwestorami indywidualnymi i instytucjonalnymi, funduszami ETF oraz przepływami w dolarach — niż z chińskimi decyzjami w tej dziedzinie.